Domain immobilienmakler-in-duisburg.de kaufen?
Wir ziehen mit dem Projekt
immobilienmakler-in-duisburg.de um.
Sind Sie am Kauf der Domain
immobilienmakler-in-duisburg.de interessiert?
domain@kv-gmbh.de · 0541-91531010
Domain immobilienmakler-in-duisburg.de kaufen?
Wie erstellt man einen handelsrechtlichen Jahresabschluss für ein Unternehmen? Was sind die grundlegenden Bestandteile eines Jahresabschlusses?
Um einen handelsrechtlichen Jahresabschluss zu erstellen, müssen zunächst die Geschäftsvorfälle des Unternehmens erfasst und aufbereitet werden. Anschließend werden die Bilanz, die Gewinn- und Verlustrechnung sowie der Anhang erstellt. Die grundlegenden Bestandteile eines Jahresabschlusses sind somit die Bilanz, die Gewinn- und Verlustrechnung und der Anhang. **
Wo steht der Umsatz im Jahresabschluss?
Der Umsatz im Jahresabschluss steht in der Gewinn- und Verlustrechnung (GuV). Dort wird der Umsatz als Gesamtbetrag der erzielten Erlöse aus dem Verkauf von Waren oder Dienstleistungen aufgeführt. Der Umsatz ist ein wichtiger Kennwert für die finanzielle Leistungsfähigkeit eines Unternehmens und wird oft als oberste Position in der GuV dargestellt. Er gibt Auskunft über die Höhe der erwirtschafteten Einnahmen innerhalb eines bestimmten Zeitraums und ist somit ein zentraler Bestandteil der finanziellen Berichterstattung. Unternehmen nutzen den Umsatz als Maßstab, um ihre Leistung im Vergleich zu Vorperioden oder anderen Unternehmen zu bewerten. **

Ähnliche Suchbegriffe für Beteiligungsbewertung-im-handelsrechtlichen-Jahresabschluss
Top-Angebote
Produkte zum Begriff Beteiligungsbewertung-im-handelsrechtlichen-Jahresabschluss:
-
Die Betriebsprüfung - Anpassungen im Jahresabschluss, Fachbücher von Wolfgang EggertDie Betriebsprüfung - Anpassungen im Jahresabschluss ist ein Fachbuch, das sich mit den Herausforderungen befasst, die fehlerhafte Jahresabschlüsse und deren Feststellungen im Rahmen einer Betriebsprüfung für Unternehmen mit sich bringen. Es bietet einen umfassenden Überblick über die theoretischen Grundlagen zur Anpassung von Jahresabschlüssen und beleuchtet die Unterschiede zwischen Handels- und Steuerbilanz. Das Buch ist so strukturiert, dass es eine systematische Durchführung der erforderlichen Anpassungen Schritt für Schritt erläutert. Zahlreiche praxisnahe Beispiele unterstützen das Verständnis und bieten konkrete Hinweise zur Vermeidung gängiger Bilanzierungsfehler. Die übersichtliche Aufbereitung des Themas und das handliche Format machen es zu einem wertvollen Begleiter für die Buchführungspraxis. Die Inhalte sind auf die Bedürfnisse von Fachleuten im Bereich Wirtschaft und Recht zugeschnitten und bieten wertvolle Informationen für die korrekte Handhabung von Jahresabschlüssen nach einer Betriebsprüfung.49,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Der Jahresabschluss im Krankenhaus, Fachbücher von Joachim Müller, Georg AltenDie 7. Auflage des Praxisleitfadens "Der Jahresabschluss im Krankenhaus" aktualisiert die Grundlagen für eine zutreffende Aufstellung, Dokumentation und Prüfung des Jahresabschlusses eines Krankenhauses. Der Schwerpunkt liegt auf den Besonderheiten, die sich aus den vielen Krankenhaus-Finanzierungsvorschriften ergeben. Zudem ist zu beachten, dass für Krankenhäuser auch die Regeln des Handelsrechts, Zivilrechts und des Steuerrechts gelten. Die 7. Auflage berücksichtigt den Rechtsstand bis 30. Juni 2021. Ein Exkurs zur COVID-19-Finanzierung und die Ausgliederung des Pflegebudgets sind im Buch eingearbeitet. Das Werk vermittelt Basiswissen für den Einsteiger und ist zugleich ein unverzichtbares Nachschlagewerk für den Praktiker.60,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Jahresabschluss, Fachbücher von Joachim S. TanskiDas Fachbuch "Jahresabschluss" von Joachim S. Tanski bietet eine umfassende und detaillierte Analyse des gesamten Jahresabschlusses nach den aktuellen rechtlichen Vorgaben. Es behandelt sowohl die Bilanzierung nach Handels- als auch nach Steuerrecht und ist somit ein wertvolles Nachschlagewerk für Fachleute und Studierende. Mit über 200 Beispielen, Praxisfällen und Grafiken wird das Verständnis für komplexe Themen erleichtert. Das Buch enthält zudem zahlreiche Tipps und Gestaltungsmöglichkeiten, die bei konkreten Bilanzierungsfragen hilfreich sind. Die 9. Auflage berücksichtigt alle relevanten Änderungen, einschliesslich der neuesten Rechtsprechung und spezifischer Themen wie Umlaufvermögen und Rückstellungen. Dieses Werk ist besonders geeignet zur Prüfungsvorbereitung für Steuerberater:innen, Wirtschaftsprüfer:innen und Bilanzbuchhalter:innen sowie für Masterstudierende im Bereich Betriebswirtschaft.69,99 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Jahresabschluss kompakt, Fachbücher von Jörg Müller25 Arbeitshilfen, die Ihnen den Jahresabschluss erleichtern. Der Jahresabschluss bedeutet für die Mitarbeiter und die Leiter des Rechnungswesens in vielen mittelständischen Unternehmen eine besondere Herausforderung: enge Termine, das parallel weiterlaufende Tagesgeschäft und vielfältige Abstimmungen erschweren eine gleichermassen effiziente und zutreffende Bearbeitung aller Themenfelder. Hinzu kommen externe Anforderungen von Wirtschaftsprüfern, Kreditgebern oder Gesellschaftern. Hier setzt der Titel "Jahresabschluss kompakt" an: Die Checklisten zur Jahresabschlusserstellung ermöglichen es als Sammlung von Arbeitshilfen, sämtliche Arbeitsschritte von der laufenden Buchführung bis zum Abschluss nach einem einheitlichen Konzept zu durchlaufen und gleichzeitig die notwendige Dokumentation zu gewährleisten. Die Arbeitsschritte werden so für alle Mitarbeiter im Rechnungswesen transparent.59,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter


-
Wo finde ich Bilanzsumme im Jahresabschluss?
Die Bilanzsumme im Jahresabschluss eines Unternehmens findet man in der Bilanz. Die Bilanz ist ein Bestandteil des Jahresabschlusses und gibt einen Überblick über die finanzielle Situation des Unternehmens zu einem bestimmten Zeitpunkt. Die Bilanzsumme ist die Summe aller Aktiva (Vermögenswerte) und Passiva (Fremdkapital und Eigenkapital) und zeigt somit die Gesamtgröße des Unternehmens. Um die Bilanzsumme zu finden, muss man sich die Bilanz des Unternehmens anschauen und dort die Summe aller Vermögenswerte und Schulden berechnen. Die Bilanzsumme ist ein wichtiger Kennwert, um die Größe und finanzielle Stabilität eines Unternehmens zu beurteilen. **
-
Wie erstellt man einen Jahresabschluss für ein Unternehmen? Welche Bestandteile müssen im Jahresabschluss enthalten sein?
Um einen Jahresabschluss für ein Unternehmen zu erstellen, müssen zuerst die Geschäftsbücher des Unternehmens über das gesamte Geschäftsjahr hinweg ordnungsgemäß geführt werden. Danach werden die Bilanz, die Gewinn- und Verlustrechnung sowie der Anhang erstellt. Der Jahresabschluss muss außerdem den Lagebericht, den Anhang und den Bestätigungsvermerk des Abschlussprüfers enthalten. **
-
Wann muss Jahresabschluss im Bundesanzeiger veröffentlicht werden?
Der Jahresabschluss muss gemäß §325 HGB innerhalb von 12 Monaten nach Ende des Geschäftsjahres im Bundesanzeiger veröffentlicht werden. Dabei ist das Geschäftsjahr das Kalenderjahr, es sei denn, im Gesellschaftsvertrag ist ein abweichendes Geschäftsjahr festgelegt. Die Veröffentlichung dient der Transparenz und Informationspflicht gegenüber Gläubigern, Investoren und der Öffentlichkeit. Unternehmen, die ihre Jahresabschlüsse nicht fristgerecht veröffentlichen, können mit Bußgeldern belegt werden. Daher ist es wichtig, die Fristen für die Veröffentlichung des Jahresabschlusses im Bundesanzeiger einzuhalten. **
-
Was sind die Aufgaben und Verantwortlichkeiten eines Intermediärs in einer handelsrechtlichen Beziehung?
Ein Intermediär in einer handelsrechtlichen Beziehung fungiert als Vermittler zwischen Käufer und Verkäufer. Zu seinen Aufgaben gehören die Abwicklung von Transaktionen, die Klärung von Unstimmigkeiten und die Sicherstellung einer reibungslosen Kommunikation. Darüber hinaus trägt der Intermediär die Verantwortung für die Einhaltung gesetzlicher Vorschriften und die Gewährleistung der Zufriedenheit aller Beteiligten. **
Wie werden im Jahresabschluss Gewinn und Verlust eines Unternehmens dargestellt? Welche Bestandteile umfasst der Jahresabschluss eines Unternehmens?
Im Jahresabschluss werden Gewinn und Verlust eines Unternehmens in der Gewinn- und Verlustrechnung dargestellt. Der Jahresabschluss umfasst außerdem die Bilanz, die Kapitalflussrechnung und den Anhang. In der Bilanz werden die Vermögenswerte und Schulden des Unternehmens zum Stichtag aufgeführt. **
"Welche Bestandteile sind im Jahresabschluss eines Unternehmens enthalten?"
Im Jahresabschluss eines Unternehmens sind in der Regel die Bilanz, die Gewinn- und Verlustrechnung sowie der Anhang enthalten. Die Bilanz gibt Auskunft über die Vermögens- und Schuldenlage, die Gewinn- und Verlustrechnung zeigt das Ergebnis der Geschäftstätigkeit und der Anhang erläutert die Bilanz- und GuV-Positionen näher. **
Top-Angebote
Produkte zum Begriff Beteiligungsbewertung-im-handelsrechtlichen-Jahresabschluss:
-
Beteiligungsbewertung im handelsrechtlichen Jahresabschluss, Fachbücher von Stefan Lewe, Michael Deubert, Stephan BuchholzDer Erwerb, der Ausweis und insbesondere die Bewertung von Beteiligungen führen regelmässig zu Fragestellungen, die die Ersteller und Prüfer von handelsrechtlichen Jahresabschlüssen vor besondere Herausforderungen stellen. Dies gilt auch im Hinblick auf die steuerrechtliche Gewinnermittlung. Eine systematische Durchdringung des Themas Beteiligungsbewertung insgesamt ist anhand einzelner Aufsätze für Ersteller, Berater und Prüfer nur schwer möglich, weil die Einordnung der jeweiligen Themenschwerpunkte in den Gesamtzusammenhang fehlt. In der vorliegenden Publikation werden praxisrelevante Fragestellungen zu diesen für die Erstellung und Prüfung von handelsrechtlichen Jahresabschlüssen wichtigen und zugleich auch vielschichtigen Themen zusammengetragen und systematisiert behandelt. Auf die daraus resultierenden steuerrechtlichen Fragestellungen wird dabei ebenfalls eingegangen. Die Darstellung orientiert sich am Werdegang einer Beteiligung (Gründung bis Liquidation). Die Ausführungen werden durch Beispiele und Schaubilder verdeutlicht. Der Titel in Kürze: - Beteiligungsbewertung - Handelsrechtlicher Jahresabschluss - Steuerrechtliche Gewinnermittlung - Steuerbilanz.89,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Energiehandelsportfolios im handelsrechtlichen Einzelabschluss und deren ertragsteuerliche Beha, Fachbücher von Ulrich SchmerkotteDas Fachbuch "Energiehandelsportfolios im handelsrechtlichen Einzelabschluss und deren ertragsteuerliche Behandlung" bietet eine umfassende Analyse der rechtlichen und steuerlichen Rahmenbedingungen im Energiehandel. Es behandelt die Voraussetzungen für die Bildung von Bewertungseinheiten und beleuchtet die Übertragbarkeit von handels- und steuerrechtlichen Aspekten. Die detaillierte Auseinandersetzung mit den relevanten Themen macht es zu einer wertvollen Ressource für Fachleute, die sich mit den komplexen Anforderungen im Bereich des Energiehandels auseinandersetzen. Das Buch richtet sich an Studierende, Praktiker und Entscheidungsträger, die fundierte Kenntnisse in der Betriebswirtschaft und im Recht benötigen. Mit 447 Seiten bietet es eine tiefgehende Erörterung der Materie und ist in deutscher Sprache verfasst.66,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Die Betriebsprüfung - Anpassungen im Jahresabschluss, Fachbücher von Wolfgang EggertDie Betriebsprüfung - Anpassungen im Jahresabschluss ist ein Fachbuch, das sich mit den Herausforderungen befasst, die fehlerhafte Jahresabschlüsse und deren Feststellungen im Rahmen einer Betriebsprüfung für Unternehmen mit sich bringen. Es bietet einen umfassenden Überblick über die theoretischen Grundlagen zur Anpassung von Jahresabschlüssen und beleuchtet die Unterschiede zwischen Handels- und Steuerbilanz. Das Buch ist so strukturiert, dass es eine systematische Durchführung der erforderlichen Anpassungen Schritt für Schritt erläutert. Zahlreiche praxisnahe Beispiele unterstützen das Verständnis und bieten konkrete Hinweise zur Vermeidung gängiger Bilanzierungsfehler. Die übersichtliche Aufbereitung des Themas und das handliche Format machen es zu einem wertvollen Begleiter für die Buchführungspraxis. Die Inhalte sind auf die Bedürfnisse von Fachleuten im Bereich Wirtschaft und Recht zugeschnitten und bieten wertvolle Informationen für die korrekte Handhabung von Jahresabschlüssen nach einer Betriebsprüfung.49,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Der Jahresabschluss im Krankenhaus, Fachbücher von Joachim Müller, Georg AltenDie 7. Auflage des Praxisleitfadens "Der Jahresabschluss im Krankenhaus" aktualisiert die Grundlagen für eine zutreffende Aufstellung, Dokumentation und Prüfung des Jahresabschlusses eines Krankenhauses. Der Schwerpunkt liegt auf den Besonderheiten, die sich aus den vielen Krankenhaus-Finanzierungsvorschriften ergeben. Zudem ist zu beachten, dass für Krankenhäuser auch die Regeln des Handelsrechts, Zivilrechts und des Steuerrechts gelten. Die 7. Auflage berücksichtigt den Rechtsstand bis 30. Juni 2021. Ein Exkurs zur COVID-19-Finanzierung und die Ausgliederung des Pflegebudgets sind im Buch eingearbeitet. Das Werk vermittelt Basiswissen für den Einsteiger und ist zugleich ein unverzichtbares Nachschlagewerk für den Praktiker.60,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Wie erstellt man einen handelsrechtlichen Jahresabschluss für ein Unternehmen? Was sind die grundlegenden Bestandteile eines Jahresabschlusses?
Um einen handelsrechtlichen Jahresabschluss zu erstellen, müssen zunächst die Geschäftsvorfälle des Unternehmens erfasst und aufbereitet werden. Anschließend werden die Bilanz, die Gewinn- und Verlustrechnung sowie der Anhang erstellt. Die grundlegenden Bestandteile eines Jahresabschlusses sind somit die Bilanz, die Gewinn- und Verlustrechnung und der Anhang. **
-
Wo steht der Umsatz im Jahresabschluss?
Der Umsatz im Jahresabschluss steht in der Gewinn- und Verlustrechnung (GuV). Dort wird der Umsatz als Gesamtbetrag der erzielten Erlöse aus dem Verkauf von Waren oder Dienstleistungen aufgeführt. Der Umsatz ist ein wichtiger Kennwert für die finanzielle Leistungsfähigkeit eines Unternehmens und wird oft als oberste Position in der GuV dargestellt. Er gibt Auskunft über die Höhe der erwirtschafteten Einnahmen innerhalb eines bestimmten Zeitraums und ist somit ein zentraler Bestandteil der finanziellen Berichterstattung. Unternehmen nutzen den Umsatz als Maßstab, um ihre Leistung im Vergleich zu Vorperioden oder anderen Unternehmen zu bewerten. **
-
Wo finde ich Bilanzsumme im Jahresabschluss?
Die Bilanzsumme im Jahresabschluss eines Unternehmens findet man in der Bilanz. Die Bilanz ist ein Bestandteil des Jahresabschlusses und gibt einen Überblick über die finanzielle Situation des Unternehmens zu einem bestimmten Zeitpunkt. Die Bilanzsumme ist die Summe aller Aktiva (Vermögenswerte) und Passiva (Fremdkapital und Eigenkapital) und zeigt somit die Gesamtgröße des Unternehmens. Um die Bilanzsumme zu finden, muss man sich die Bilanz des Unternehmens anschauen und dort die Summe aller Vermögenswerte und Schulden berechnen. Die Bilanzsumme ist ein wichtiger Kennwert, um die Größe und finanzielle Stabilität eines Unternehmens zu beurteilen. **
-
Wie erstellt man einen Jahresabschluss für ein Unternehmen? Welche Bestandteile müssen im Jahresabschluss enthalten sein?
Um einen Jahresabschluss für ein Unternehmen zu erstellen, müssen zuerst die Geschäftsbücher des Unternehmens über das gesamte Geschäftsjahr hinweg ordnungsgemäß geführt werden. Danach werden die Bilanz, die Gewinn- und Verlustrechnung sowie der Anhang erstellt. Der Jahresabschluss muss außerdem den Lagebericht, den Anhang und den Bestätigungsvermerk des Abschlussprüfers enthalten. **
Ähnliche Suchbegriffe für Beteiligungsbewertung-im-handelsrechtlichen-Jahresabschluss
-
Jahresabschluss, Fachbücher von Joachim S. TanskiDas Fachbuch "Jahresabschluss" von Joachim S. Tanski bietet eine umfassende und detaillierte Analyse des gesamten Jahresabschlusses nach den aktuellen rechtlichen Vorgaben. Es behandelt sowohl die Bilanzierung nach Handels- als auch nach Steuerrecht und ist somit ein wertvolles Nachschlagewerk für Fachleute und Studierende. Mit über 200 Beispielen, Praxisfällen und Grafiken wird das Verständnis für komplexe Themen erleichtert. Das Buch enthält zudem zahlreiche Tipps und Gestaltungsmöglichkeiten, die bei konkreten Bilanzierungsfragen hilfreich sind. Die 9. Auflage berücksichtigt alle relevanten Änderungen, einschliesslich der neuesten Rechtsprechung und spezifischer Themen wie Umlaufvermögen und Rückstellungen. Dieses Werk ist besonders geeignet zur Prüfungsvorbereitung für Steuerberater:innen, Wirtschaftsprüfer:innen und Bilanzbuchhalter:innen sowie für Masterstudierende im Bereich Betriebswirtschaft.69,99 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Jahresabschluss kompakt, Fachbücher von Jörg Müller25 Arbeitshilfen, die Ihnen den Jahresabschluss erleichtern. Der Jahresabschluss bedeutet für die Mitarbeiter und die Leiter des Rechnungswesens in vielen mittelständischen Unternehmen eine besondere Herausforderung: enge Termine, das parallel weiterlaufende Tagesgeschäft und vielfältige Abstimmungen erschweren eine gleichermassen effiziente und zutreffende Bearbeitung aller Themenfelder. Hinzu kommen externe Anforderungen von Wirtschaftsprüfern, Kreditgebern oder Gesellschaftern. Hier setzt der Titel "Jahresabschluss kompakt" an: Die Checklisten zur Jahresabschlusserstellung ermöglichen es als Sammlung von Arbeitshilfen, sämtliche Arbeitsschritte von der laufenden Buchführung bis zum Abschluss nach einem einheitlichen Konzept zu durchlaufen und gleichzeitig die notwendige Dokumentation zu gewährleisten. Die Arbeitsschritte werden so für alle Mitarbeiter im Rechnungswesen transparent.59,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Der Anhang im Jahresabschluss der GmbH und der GmbH & Co. KG, Schulbücher von Holger PhilippsDas Buch "Der Anhang im Jahresabschluss der GmbH und der GmbH & Co. KG" bietet eine umfassende und praxisnahe Anleitung zur Erstellung des Anhangs für Gesellschaften mit beschränkter Haftung. Es behandelt die aktuellen Anhangvorschriften und Informationsanforderungen, die für die Erstellung und Gestaltung des Anhangs relevant sind. Die Leserinnen und Leser erhalten wertvolle Einblicke in die grössenabhängigen Erleichterungen sowie in die Sicherstellung der Vollständigkeit des Anhangs. Zudem werden die möglichen Folgen von Mängeln im Anhang thematisiert. Die Inhalte sind leicht verständlich aufbereitet und beinhalten zahlreiche Beispiele, Formulierungshilfen, Checklisten und Musteranhänge, die auf die unterschiedlichen Grössenklassen von GmbHs und GmbH & Co. KGs zugeschnitten sind. Die neueste Auflage berücksichtigt die geltenden Anforderungen für Geschäftsjahre ab dem 1. Januar 2025 und bietet zusätzlich eine Online-Version mit der Funktion „Frag das Buch.“, die eine gezielte Recherche ermöglicht.59,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
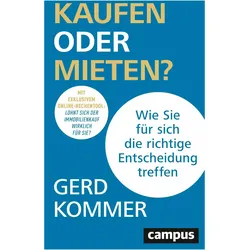
Kaufen oder mieten?, Ratgeber von Gerd KommerSchlauer als Makler und Bankberater Das Geschäft mit Immobilien boomt wie selten zuvor. Grossstädte sind leergekauft und wo noch ein Plätzchen frei ist, wird neu gebaut. Auch im Umland steigen die Preise, seit sich Homeoffice stärker verbreitet. Der Platzbedarf scheint ungebrochen zu wachsen. Aber lohnt sich die selbstgenutzte Immobilie immer noch für jeden? Gerd Kommer mahnt zur Skepsis. In der Neuauflage seines Standardwerks lehrt er die Leserinnen und Leser das Rechnen. Denn ein Angebot, das zu gut klingt, um wahr zu sein, hat meist einen Haken. Wer mit Kommers Know-how gerüstet ist und mit dem Online-Rechentool das Angebot überprüft, kennt alle Argumente und kann nicht mehr so leicht übers Ohr gehauen werden. „Sie wollen ein Eigenheim kaufen? Weil alle sagen, das rechne sich langfristig immer? Lesen Sie zuerst dieses Buch – und entscheiden Sie dann wie ein Immobilienprofi.“ Markus Zydra, Finanzkorrespondent, Süddeutsche Zeitung „Der einzige deutschsprachige Ratgeber zur wichtigen Frage ‚Kaufen oder Mieten?‘, der historische Renditen aus den vergangenen vier Jahrzehnten enthält. Wer diese nicht kennt, läuft Gefahr, Hunderttausende im Blindflug zu investieren. Klare Kaufempfehlung.“ Professor Dr. Olaf Gierhake, Institut für Vermögensschutz, Rapperswil bei Zürich „Ein Augenöffner erster Güte, der aufklärt über die Tiefen und Untiefen von Finanzierung und Besitz einer Wohnimmobilie sowie der erstaunlich oft interessanteren Alternative: mieten.“ Dipl.-Kfm. Alfred Gesierich, Steuerberater, Gilching bei München.27,95 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Wann muss Jahresabschluss im Bundesanzeiger veröffentlicht werden?
Der Jahresabschluss muss gemäß §325 HGB innerhalb von 12 Monaten nach Ende des Geschäftsjahres im Bundesanzeiger veröffentlicht werden. Dabei ist das Geschäftsjahr das Kalenderjahr, es sei denn, im Gesellschaftsvertrag ist ein abweichendes Geschäftsjahr festgelegt. Die Veröffentlichung dient der Transparenz und Informationspflicht gegenüber Gläubigern, Investoren und der Öffentlichkeit. Unternehmen, die ihre Jahresabschlüsse nicht fristgerecht veröffentlichen, können mit Bußgeldern belegt werden. Daher ist es wichtig, die Fristen für die Veröffentlichung des Jahresabschlusses im Bundesanzeiger einzuhalten. **
-
Was sind die Aufgaben und Verantwortlichkeiten eines Intermediärs in einer handelsrechtlichen Beziehung?
Ein Intermediär in einer handelsrechtlichen Beziehung fungiert als Vermittler zwischen Käufer und Verkäufer. Zu seinen Aufgaben gehören die Abwicklung von Transaktionen, die Klärung von Unstimmigkeiten und die Sicherstellung einer reibungslosen Kommunikation. Darüber hinaus trägt der Intermediär die Verantwortung für die Einhaltung gesetzlicher Vorschriften und die Gewährleistung der Zufriedenheit aller Beteiligten. **
-
Wie werden im Jahresabschluss Gewinn und Verlust eines Unternehmens dargestellt? Welche Bestandteile umfasst der Jahresabschluss eines Unternehmens?
Im Jahresabschluss werden Gewinn und Verlust eines Unternehmens in der Gewinn- und Verlustrechnung dargestellt. Der Jahresabschluss umfasst außerdem die Bilanz, die Kapitalflussrechnung und den Anhang. In der Bilanz werden die Vermögenswerte und Schulden des Unternehmens zum Stichtag aufgeführt. **
-
"Welche Bestandteile sind im Jahresabschluss eines Unternehmens enthalten?"
Im Jahresabschluss eines Unternehmens sind in der Regel die Bilanz, die Gewinn- und Verlustrechnung sowie der Anhang enthalten. Die Bilanz gibt Auskunft über die Vermögens- und Schuldenlage, die Gewinn- und Verlustrechnung zeigt das Ergebnis der Geschäftstätigkeit und der Anhang erläutert die Bilanz- und GuV-Positionen näher. **
* Alle Preise verstehen sich inklusive der gesetzlichen Mehrwertsteuer und ggf. zuzüglich Versandkosten. Die Angebotsinformationen basieren auf den Angaben des jeweiligen Shops und werden über automatisierte Prozesse aktualisiert. Eine Aktualisierung in Echtzeit findet nicht statt, so dass es im Einzelfall zu Abweichungen kommen kann. ** Hinweis: Teile dieses Inhalts wurden von KI erstellt.