Domain immobilienmakler-in-duisburg.de kaufen?
Wir ziehen mit dem Projekt
immobilienmakler-in-duisburg.de um.
Sind Sie am Kauf der Domain
immobilienmakler-in-duisburg.de interessiert?
domain@kv-gmbh.de · 0541-91531010
Domain immobilienmakler-in-duisburg.de kaufen?
Wer darf Istversteuerung?
Die Istversteuerung ist ein Verfahren zur Umsatzsteuererhebung, bei dem die Umsatzsteuer erst dann an das Finanzamt abgeführt wird, wenn die Rechnungen tatsächlich bezahlt wurden. Dieses Verfahren darf in Deutschland grundsätzlich von Unternehmen angewendet werden, die einen Jahresumsatz von maximal 600.000 Euro haben. Es ist jedoch auch möglich, die Istversteuerung auf Antrag bei höheren Umsätzen zu nutzen, wenn dies aus betrieblichen Gründen sinnvoll ist. Es ist wichtig zu beachten, dass die Istversteuerung nur für bestimmte Branchen und Geschäftsmodelle geeignet ist und nicht für alle Unternehmen empfehlenswert sein kann. Daher sollten Unternehmer sich vor der Entscheidung für die Istversteuerung eingehend beraten lassen. **
Was bedeutet Istversteuerung?
Die Istversteuerung ist ein Prinzip der Umsatzsteuer, bei dem die Umsatzsteuer erst dann an das Finanzamt abgeführt werden muss, wenn die Rechnung tatsächlich bezahlt wurde. Im Gegensatz dazu steht die Sollversteuerung, bei der die Umsatzsteuer bereits mit Ausstellung der Rechnung fällig wird. Die Istversteuerung bietet Unternehmen den Vorteil, dass sie erst dann Umsatzsteuer zahlen müssen, wenn sie das Geld auch tatsächlich erhalten haben. Dies kann insbesondere bei Zahlungsausfällen oder längeren Zahlungszielen von Kunden von Vorteil sein. Unternehmen müssen jedoch bestimmte Voraussetzungen erfüllen, um die Istversteuerung anwenden zu können. **

Ähnliche Suchbegriffe für Istversteuerung
Top-Angebote
Produkte zum Begriff Istversteuerung:
-
5x Avery, Formular, Einheitsmietvertrag für Wohnungen und HäuserDer Einheitsmietvertrag 2850 für Wohnungen und Häuser von Avery Zweckform im DIN A4 Format schafft klare Verhältnisse, egal ob Sie Mieter oder Vermieter sind. Der 6-seitige Mietvertrag für Wohnungen und Häuser im Bogenformat regelt alle wichtigen Punkte des Mietverhältnisses, inklusive der Schönheitsreparaturen. Zudem enthält der Mietvertrag eine Hausordnung. Die Mietverträge und Vordrucke von Avery Zweckform sind eine zuverlässige, bewährte Grundlage für eine sichere Regelung des Mietverhältnisses und werden regelmässig von Rechtsexperten auf Änderungen im Mietrecht geprüft und angepasst. Hauptmerkmale: Produktfarbe: Blau, Weiss; Material: Papier; Gewicht & Abmessungen: Breite 210 mm, Länge 29,7 cm; Verpackungsinhalt: Menge pro Packung 1.49,10 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Immobilienbewertung verstehen, Fachbücher von Conrad BruchmannWie ermitteln Profis den Wert einer Immobilie? Dieses Fachbuch erklärt verständlich die drei gesetzlich normierten Bewertungsverfahren - Vergleichswert, Ertragswert und Sachwert - jeweils mit durchgerechneten Praxisbeispielen. Erstmals in einem deutschsprachigen Sachbuch zur Immobilienbewertung werden auch automatisierte Bewertungsmodelle (AVM) und Machine Learning umfassend behandelt: von hedonischer Regression über Random Forest und Gradient Boosting bis hin zu Shapley-Werten und Explainable AI. Sie erfahren, warum reine ML-Modelle in Deutschland kein § 194-BauGB-konformes Gutachten erzeugen können und wie hybride Verfahren die Brücke schlagen. Auf 448 Seiten basiert das Buch auf der aktuellen Gesetzeslage: ImmoWertV 2021, BelWertV, GEG 2024, EBA-Leitlinien zur Kreditvergabe sowie ein Ausblick auf das Gebäudemodernisierungsgesetz, die Verlängerung der Mietpreisbremse bis 2029 und die geplante Grunderwerbsteuer-Reform "Starthilfe Wohneigentum". Mit Checklisten, umfangreichem Glossar und der Analyse der 10 häufigsten Bewertungsfehler richtet sich das Buch an Käufer, Verkäufer, Investoren, Makler, Bankberater und Sachverständige in Ausbildung - alle, die Immobilienwerte fundiert einschätzen wollen.29,90 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter

-
Was ist Istversteuerung?
Die Istversteuerung ist ein Prinzip der Umsatzsteuer, bei dem die Umsatzsteuer erst dann an das Finanzamt abgeführt werden muss, wenn die Rechnung vom Kunden beglichen wurde. Im Gegensatz zur Sollversteuerung, bei der die Umsatzsteuer bereits mit Rechnungsstellung fällig wird, bietet die Istversteuerung Unternehmen einen Liquiditätsvorteil, da sie erst bei tatsächlichem Zahlungseingang Steuern zahlen müssen. Allerdings müssen Unternehmen, die die Istversteuerung anwenden möchten, bestimmte Voraussetzungen erfüllen und dies beim Finanzamt beantragen. Die Istversteuerung ist vor allem für Unternehmen mit langen Zahlungszielen oder einem hohen Anteil an unbezahlten Rechnungen von Vorteil. Es ist wichtig, die Vor- und Nachteile der Istversteuerung sorgfältig abzuwägen und gegebenenfalls mit einem Steuerberater zu besprechen. **
-
Soll oder Istversteuerung Kleinunternehmer?
Soll oder Istversteuerung Kleinunternehmer? Die Entscheidung zwischen Soll- und Istversteuerung hängt von verschiedenen Faktoren ab, wie zum Beispiel der Höhe des Umsatzes und der Art der Geschäftstätigkeit. Bei der Sollversteuerung werden Umsatzsteuern bereits mit Rechnungsstellung fällig, während bei der Istversteuerung die Umsatzsteuer erst mit Zahlungseingang an das Finanzamt abgeführt wird. Kleinunternehmer können von der Istversteuerung profitieren, da sie so ihre Liquidität besser steuern können. Es ist ratsam, sich vor der Entscheidung für eine Versteuerungsart von einem Steuerberater beraten zu lassen, um die individuell beste Lösung zu finden. Letztendlich sollte die Wahl zwischen Soll- und Istversteuerung gut überlegt sein, um steuerliche Vorteile optimal zu nutzen. **
-
Soll und Istversteuerung Grenze?
Soll und Istversteuerung beziehen sich auf zwei verschiedene Methoden der Umsatzsteuerberechnung. Die Sollversteuerung bedeutet, dass die Umsatzsteuer bereits mit Rechnungsstellung fällig wird, unabhängig davon, ob der Kunde die Rechnung bereits bezahlt hat. Bei der Istversteuerung wird die Umsatzsteuer erst fällig, wenn der Kunde die Rechnung tatsächlich bezahlt hat. Die Grenze zwischen Soll- und Istversteuerung hängt von verschiedenen Faktoren ab, wie zum Beispiel der Höhe des Umsatzes oder der Art des Unternehmens. In einigen Ländern gibt es bestimmte Umsatzgrenzen, ab denen Unternehmen zur Istversteuerung verpflichtet sind. Es ist wichtig, die jeweiligen Vorschriften und Regelungen des jeweiligen Landes zu beachten, um sicherzustellen, dass die Umsatzsteuer korrekt berechnet und abgeführt wird. In vielen Fällen kann es sinnvoll sein, einen Steuerberater oder Experten zu konsultieren, um sicherzustellen, dass man die richtige Methode der Umsatzsteuerberechnung anwendet. **
-
Soll oder Istversteuerung Grenzen?
Soll oder Istversteuerung Grenzen? Diese Frage bezieht sich darauf, ob die Versteuerung von Einkommen und Umsatz auf Grundlage von Soll- oder Istwerten erfolgen sollte. Bei der Sollversteuerung werden Einnahmen und Ausgaben zum Zeitpunkt der Rechnungsstellung berücksichtigt, während bei der Istversteuerung erst zum Zeitpunkt des tatsächlichen Geldeingangs oder -ausgangs versteuert wird. Beide Methoden haben Vor- und Nachteile, daher ist es wichtig, die Grenzen und Anwendungsbereiche jeder Methode zu verstehen. Letztendlich hängt die Wahl zwischen Soll- und Istversteuerung von verschiedenen Faktoren wie der Unternehmensgröße, der Branche und den individuellen steuerlichen Bedürfnissen ab. **

Wann entsteht Umsatzsteuer Istversteuerung?
Die Umsatzsteuer Istversteuerung entsteht, wenn ein Unternehmen seine Umsatzsteuer auf Basis der tatsächlich erhaltenen Zahlungen berechnet. Dies bedeutet, dass die Umsatzsteuer erst mit dem Geldeingang beim Unternehmen fällig wird. Die Istversteuerung wird vor allem bei kleinen Unternehmen angewendet, die nicht zur Vorsteuerabzugsberechtigung berechtigt sind. Sie müssen die Umsatzsteuer erst abführen, wenn sie das Geld tatsächlich erhalten haben. Dies bietet diesen Unternehmen eine gewisse Liquiditätsvorteile, da sie die Umsatzsteuer erst zahlen müssen, wenn sie das Geld auch wirklich eingenommen haben. **
Soll und Istversteuerung der Entgelte?
Soll und Istversteuerung der Entgelte? Die Entscheidung zwischen Soll- und Istversteuerung hängt von verschiedenen Faktoren ab, wie z.B. der Liquidität des Unternehmens, der Höhe der Umsätze und der Vorsteuerbeträge. Bei der Sollversteuerung werden Umsatzsteuerbeträge bereits mit Rechnungsstellung fällig, unabhängig von der tatsächlichen Zahlungseingang. Bei der Istversteuerung hingegen wird die Umsatzsteuer erst mit Zahlungseingang fällig. Beide Verfahren haben Vor- und Nachteile, die individuell abgewogen werden sollten. Letztendlich ist es wichtig, die für das Unternehmen passende Versteuerungsmethode zu wählen, um die Liquidität zu optimieren und steuerliche Risiken zu minimieren. **
Top-Angebote
Produkte zum Begriff Istversteuerung:
-
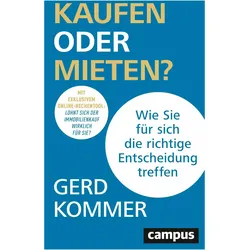
Kaufen oder mieten?, Ratgeber von Gerd KommerSchlauer als Makler und Bankberater Das Geschäft mit Immobilien boomt wie selten zuvor. Grossstädte sind leergekauft und wo noch ein Plätzchen frei ist, wird neu gebaut. Auch im Umland steigen die Preise, seit sich Homeoffice stärker verbreitet. Der Platzbedarf scheint ungebrochen zu wachsen. Aber lohnt sich die selbstgenutzte Immobilie immer noch für jeden? Gerd Kommer mahnt zur Skepsis. In der Neuauflage seines Standardwerks lehrt er die Leserinnen und Leser das Rechnen. Denn ein Angebot, das zu gut klingt, um wahr zu sein, hat meist einen Haken. Wer mit Kommers Know-how gerüstet ist und mit dem Online-Rechentool das Angebot überprüft, kennt alle Argumente und kann nicht mehr so leicht übers Ohr gehauen werden. „Sie wollen ein Eigenheim kaufen? Weil alle sagen, das rechne sich langfristig immer? Lesen Sie zuerst dieses Buch – und entscheiden Sie dann wie ein Immobilienprofi.“ Markus Zydra, Finanzkorrespondent, Süddeutsche Zeitung „Der einzige deutschsprachige Ratgeber zur wichtigen Frage ‚Kaufen oder Mieten?‘, der historische Renditen aus den vergangenen vier Jahrzehnten enthält. Wer diese nicht kennt, läuft Gefahr, Hunderttausende im Blindflug zu investieren. Klare Kaufempfehlung.“ Professor Dr. Olaf Gierhake, Institut für Vermögensschutz, Rapperswil bei Zürich „Ein Augenöffner erster Güte, der aufklärt über die Tiefen und Untiefen von Finanzierung und Besitz einer Wohnimmobilie sowie der erstaunlich oft interessanteren Alternative: mieten.“ Dipl.-Kfm. Alfred Gesierich, Steuerberater, Gilching bei München.27,95 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
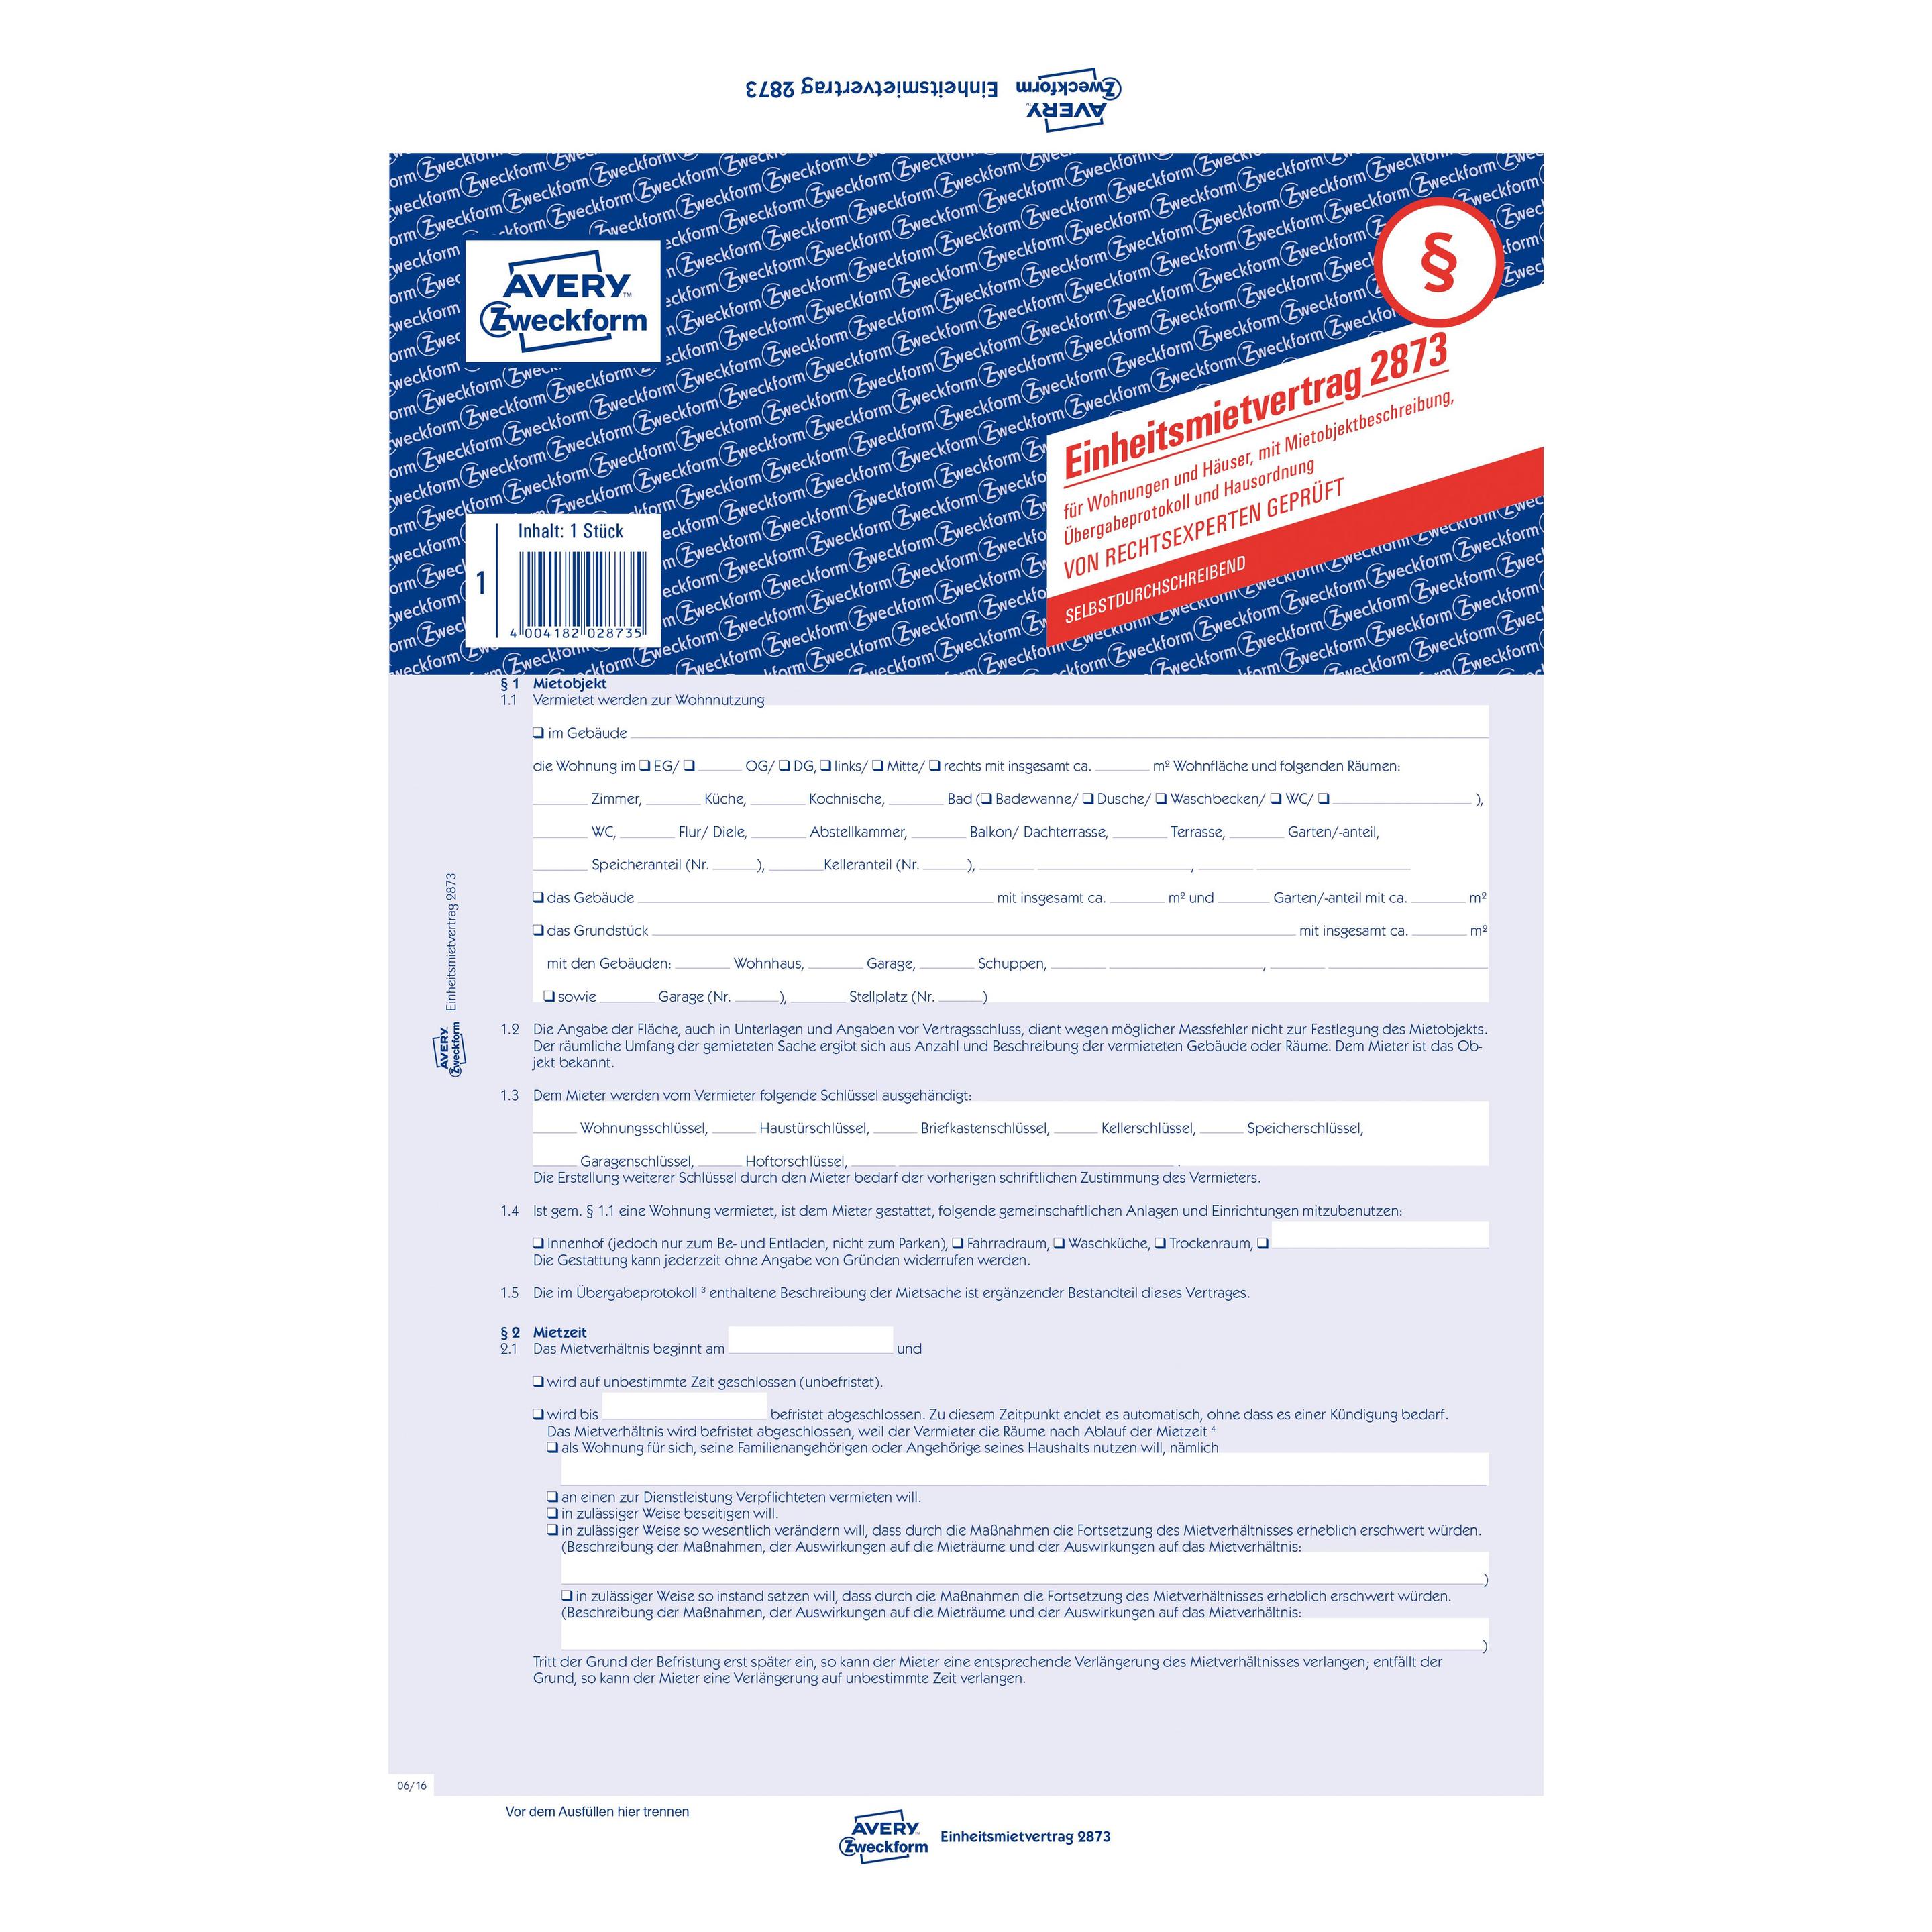
5x Avery, Formular, Einheitsmietvertrag 'Wohnungen / Häuser' 2873Der Einheitsmietvertrag 2873 von Avery Zweckform im DIN A4 Format schafft klare Verhältnisse, egal ob Sie Mieter oder Vermieter sind. Der 5-seitige Mietvertrag für Wohnungen und Häuser regelt alle wichtigen Punkte des Mietverhältnisses, inklusive der Schönheitsreparaturen. Zudem enthält der Mietvertrag eine Mietobjektbeschreibung, ein Übergabeprotokoll und eine Hausordnung. Die Mietverträge und Vordrucke von Avery Zweckform sind eine zuverlässige, bewährte Grundlage für eine sichere Regelung des Mietverhältnisses und werden regelmässig von Rechtsexperten auf Änderungen im Mietrecht geprüft und angepasst.25,05 €*Versand: 3,00 €Sichere Weiterleitung zum Anbieter
-
5x Avery, Formular, Einheitsmietvertrag für Wohnungen und HäuserDer Einheitsmietvertrag 2850 für Wohnungen und Häuser von Avery Zweckform im DIN A4 Format schafft klare Verhältnisse, egal ob Sie Mieter oder Vermieter sind. Der 6-seitige Mietvertrag für Wohnungen und Häuser im Bogenformat regelt alle wichtigen Punkte des Mietverhältnisses, inklusive der Schönheitsreparaturen. Zudem enthält der Mietvertrag eine Hausordnung. Die Mietverträge und Vordrucke von Avery Zweckform sind eine zuverlässige, bewährte Grundlage für eine sichere Regelung des Mietverhältnisses und werden regelmässig von Rechtsexperten auf Änderungen im Mietrecht geprüft und angepasst. Hauptmerkmale: Produktfarbe: Blau, Weiss; Material: Papier; Gewicht & Abmessungen: Breite 210 mm, Länge 29,7 cm; Verpackungsinhalt: Menge pro Packung 1.49,10 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Wer darf Istversteuerung?
Die Istversteuerung ist ein Verfahren zur Umsatzsteuererhebung, bei dem die Umsatzsteuer erst dann an das Finanzamt abgeführt wird, wenn die Rechnungen tatsächlich bezahlt wurden. Dieses Verfahren darf in Deutschland grundsätzlich von Unternehmen angewendet werden, die einen Jahresumsatz von maximal 600.000 Euro haben. Es ist jedoch auch möglich, die Istversteuerung auf Antrag bei höheren Umsätzen zu nutzen, wenn dies aus betrieblichen Gründen sinnvoll ist. Es ist wichtig zu beachten, dass die Istversteuerung nur für bestimmte Branchen und Geschäftsmodelle geeignet ist und nicht für alle Unternehmen empfehlenswert sein kann. Daher sollten Unternehmer sich vor der Entscheidung für die Istversteuerung eingehend beraten lassen. **
-
Was bedeutet Istversteuerung?
Die Istversteuerung ist ein Prinzip der Umsatzsteuer, bei dem die Umsatzsteuer erst dann an das Finanzamt abgeführt werden muss, wenn die Rechnung tatsächlich bezahlt wurde. Im Gegensatz dazu steht die Sollversteuerung, bei der die Umsatzsteuer bereits mit Ausstellung der Rechnung fällig wird. Die Istversteuerung bietet Unternehmen den Vorteil, dass sie erst dann Umsatzsteuer zahlen müssen, wenn sie das Geld auch tatsächlich erhalten haben. Dies kann insbesondere bei Zahlungsausfällen oder längeren Zahlungszielen von Kunden von Vorteil sein. Unternehmen müssen jedoch bestimmte Voraussetzungen erfüllen, um die Istversteuerung anwenden zu können. **
-
Was ist Istversteuerung?
Die Istversteuerung ist ein Prinzip der Umsatzsteuer, bei dem die Umsatzsteuer erst dann an das Finanzamt abgeführt werden muss, wenn die Rechnung vom Kunden beglichen wurde. Im Gegensatz zur Sollversteuerung, bei der die Umsatzsteuer bereits mit Rechnungsstellung fällig wird, bietet die Istversteuerung Unternehmen einen Liquiditätsvorteil, da sie erst bei tatsächlichem Zahlungseingang Steuern zahlen müssen. Allerdings müssen Unternehmen, die die Istversteuerung anwenden möchten, bestimmte Voraussetzungen erfüllen und dies beim Finanzamt beantragen. Die Istversteuerung ist vor allem für Unternehmen mit langen Zahlungszielen oder einem hohen Anteil an unbezahlten Rechnungen von Vorteil. Es ist wichtig, die Vor- und Nachteile der Istversteuerung sorgfältig abzuwägen und gegebenenfalls mit einem Steuerberater zu besprechen. **
-
Soll oder Istversteuerung Kleinunternehmer?
Soll oder Istversteuerung Kleinunternehmer? Die Entscheidung zwischen Soll- und Istversteuerung hängt von verschiedenen Faktoren ab, wie zum Beispiel der Höhe des Umsatzes und der Art der Geschäftstätigkeit. Bei der Sollversteuerung werden Umsatzsteuern bereits mit Rechnungsstellung fällig, während bei der Istversteuerung die Umsatzsteuer erst mit Zahlungseingang an das Finanzamt abgeführt wird. Kleinunternehmer können von der Istversteuerung profitieren, da sie so ihre Liquidität besser steuern können. Es ist ratsam, sich vor der Entscheidung für eine Versteuerungsart von einem Steuerberater beraten zu lassen, um die individuell beste Lösung zu finden. Letztendlich sollte die Wahl zwischen Soll- und Istversteuerung gut überlegt sein, um steuerliche Vorteile optimal zu nutzen. **
Ähnliche Suchbegriffe für Istversteuerung
-
Immobilienbewertung verstehen, Fachbücher von Conrad BruchmannWie ermitteln Profis den Wert einer Immobilie? Dieses Fachbuch erklärt verständlich die drei gesetzlich normierten Bewertungsverfahren - Vergleichswert, Ertragswert und Sachwert - jeweils mit durchgerechneten Praxisbeispielen. Erstmals in einem deutschsprachigen Sachbuch zur Immobilienbewertung werden auch automatisierte Bewertungsmodelle (AVM) und Machine Learning umfassend behandelt: von hedonischer Regression über Random Forest und Gradient Boosting bis hin zu Shapley-Werten und Explainable AI. Sie erfahren, warum reine ML-Modelle in Deutschland kein § 194-BauGB-konformes Gutachten erzeugen können und wie hybride Verfahren die Brücke schlagen. Auf 448 Seiten basiert das Buch auf der aktuellen Gesetzeslage: ImmoWertV 2021, BelWertV, GEG 2024, EBA-Leitlinien zur Kreditvergabe sowie ein Ausblick auf das Gebäudemodernisierungsgesetz, die Verlängerung der Mietpreisbremse bis 2029 und die geplante Grunderwerbsteuer-Reform "Starthilfe Wohneigentum". Mit Checklisten, umfangreichem Glossar und der Analyse der 10 häufigsten Bewertungsfehler richtet sich das Buch an Käufer, Verkäufer, Investoren, Makler, Bankberater und Sachverständige in Ausbildung - alle, die Immobilienwerte fundiert einschätzen wollen.29,90 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Kommer, Gerd: Kaufen oder Mieten?Kaufen oder Mieten? , Wie Sie für sich die richtige Entscheidung treffen , Wannen > Chiptuning & Motortuning , Auflage: 3., vollständig aktualisierte und überarbeitete Aufl., Erscheinungsjahr: 20210818, Produktform: Kartoniert, Autoren: Kommer, Gerd, Edition: REV, Auflage: 21003, Auflage/Ausgabe: 3., vollständig aktualisierte und überarbeitete Aufl, Seitenzahl/Blattzahl: 285, Abbildungen: Mit Rechentool, Keyword: Eigentumswohnung; Grundbesitz; Hauskauf; Immobilien; Immobilienbesitz; Immobilienfinanzierung; Immobilienkauf; Immobilienmarkt; Immobilienpreis; Investitionsentscheidung; Miete; Mieten; Mietwohnung; Real estate; Real estate financing; Real estate market; Real estate price; Real property; Rent; Rental of real property; Residential real estate; Vermietung von Immobilien; Wohnimmobilien; Wohnungskauf, Fachschema: Besitz / Grundbesitz~Grundbesitz - Grundeigentum~Anlage (finanziell) - Geldanlage~Kapitalanlage~Eigentum / Wohneigentum~Wohneigentum~Recht / Ratgeber (allgemein), Fachkategorie: Persönliche Finanzen~Wohnen und Wohneigentum: Kauf, Verkauf und rechtliche Aspekte~Ratgeber, Sachbuch: Recht, Thema: Orientieren, Warengruppe: HC/Recht/Rechtsratgeber, Fachkategorie: Grundeigentum und Immobilien, Thema: Optimieren, Text Sprache: ger, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Verlag: Campus Verlag GmbH, Verlag: Campus Verlag GmbH, Verlag: Campus Verlag GmbH, Länge: 214, Breite: 138, Höhe: 22, Gewicht: 400, Produktform: Kartoniert, Genre: Sozialwissenschaften/Recht/Wirtschaft, Genre: Sozialwissenschaften/Recht/Wirtschaft, Vorgänger EAN: 9783593501574 9783593390802, eBook EAN: 9783593448763 9783593448756, Herkunftsland: DEUTSCHLAND (DE), Katalog: deutschsprachige Titel, Katalog: Gesamtkatalog, Katalog: Lagerartikel, Book on Demand, ausgew. Medienartikel, Relevanz: 0010, Tendenz: +1, Unterkatalog: AK, Unterkatalog: Bücher, Unterkatalog: Hardcover, Unterkatalog: Lagerartikel,27,95 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Warentest, Stiftung: Mieten oder kaufen?Mieten oder kaufen? , Für wen sich der Traum vom Eigenheim lohnt Monat für Monat Miete zahlen oder das Geld lieber in "was Eigenes" investieren? Schaffe ich das finanziell? Bin ich der Typ dafür und wie ist überhaupt die Lage am Immobilienmarkt: lohnt sich wieder "Eigentum statt Miete"? Wenn Sie solche Fragen beschäftigen, dann ist dieser Ratgeber genau die richtige Lektüre für Sie. Aus rein finanzieller Perspektive sind die Zeiten schwierig, weil sich die Rahmenbedingungen im Immobilienmarkt gerade sehr rasch ändern. Das Buch geht ausführlich auf finanzielle Aspekte wie die Berechnung von Eigenkapital, Einkommen und Bausparverträge ein und gibt zusätzlich Tipps zur Immobilienfinanzierung, z. B. durch günstige Kredite. Wir zeigen, worauf es ankommt, damit Käufer finanziell besser dastehen als Mieter. Der Online-Rechner unserer Experten bietet dabei eine große Hilfe, um verschiedene Szenarien durchzuspielen. Im Leitfaden finden Sie zudem Checklisten zu Kaufkosten, Bauneben- sowie Folgekosten und Unterlagen für Kreditgespräche. Die Entscheidung über den Kauf einer Immobilie hängt aber nicht immer vom Geld allein, sondern auch von der Lebensphase, der beruflichen Situation und anderen Rahmenbedingungen ab. Ob als Berufseinsteiger, in der Familienplanung oder zur Absicherung der Altersvorsorge im Handbuch erhalten Sie umfassende Informationen, die für die Finanzplanung in unterschiedlichen Lebensabschnitten von Bedeutung sind. Aus dem Inhalt: - Lohnt sich ein Immobilienkauf? Preise, Kreditzinsen und worauf es ankommt - Wo stehe ich, was will ich? Eigentumswohnung, Ein- oder Zweifamilienhaus - Was kann ich mir leisten? Budget kalkulieren, Sparplan für den Vermögensaufbau - Kaufen, bauen, mieten, was tut mir gut? Vor- und Nachteile je nach Lebensart - Finanzierungen, Kredite und mehr: Finanzplaner mit Neben- und Folgekosten , Wannen > Chiptuning & Motortuning , Auflage: 1. Auflage, Erscheinungsjahr: 20240524, Produktform: Kartoniert, Autoren: Warentest, Stiftung, Auflage: 24001, Auflage/Ausgabe: 1. Auflage, Seitenzahl/Blattzahl: 160, Abbildungen: mit farbige Abbildungen, Grafiken und Tabellen, Keyword: bafa; baugrundstück; bausparen; budgetplaner; einfamilienhaus; finanzen; finanztipp; förderung; geldanlage; grundlagen; grundstück; hausfinanzierung; hauskauf; immobilienkredit; immobilienratgeber; kapitalanlage; kaufberatung; kfw; leihen; neubau; planer, Fachschema: Besitz / Grundbesitz~Grundbesitz - Grundeigentum~Mietrecht~Eigentum / Wohneigentum~Wohneigentum~Recht / Ratgeber (allgemein), Fachkategorie: Grundeigentum und Immobilien~Verbraucherberatung~Wohnen und Wohneigentum: Kauf, Verkauf und rechtliche Aspekte~Ratgeber, Sachbuch: Recht, Warengruppe: HC/Recht/Rechtsratgeber, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Länge: 213, Breite: 162, Höhe: 12, Gewicht: 282, Produktform: Klappenbroschur, Genre: Sozialwissenschaften/Recht/Wirtschaft,22,90 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Soll und Istversteuerung Grenze?
Soll und Istversteuerung beziehen sich auf zwei verschiedene Methoden der Umsatzsteuerberechnung. Die Sollversteuerung bedeutet, dass die Umsatzsteuer bereits mit Rechnungsstellung fällig wird, unabhängig davon, ob der Kunde die Rechnung bereits bezahlt hat. Bei der Istversteuerung wird die Umsatzsteuer erst fällig, wenn der Kunde die Rechnung tatsächlich bezahlt hat. Die Grenze zwischen Soll- und Istversteuerung hängt von verschiedenen Faktoren ab, wie zum Beispiel der Höhe des Umsatzes oder der Art des Unternehmens. In einigen Ländern gibt es bestimmte Umsatzgrenzen, ab denen Unternehmen zur Istversteuerung verpflichtet sind. Es ist wichtig, die jeweiligen Vorschriften und Regelungen des jeweiligen Landes zu beachten, um sicherzustellen, dass die Umsatzsteuer korrekt berechnet und abgeführt wird. In vielen Fällen kann es sinnvoll sein, einen Steuerberater oder Experten zu konsultieren, um sicherzustellen, dass man die richtige Methode der Umsatzsteuerberechnung anwendet. **
-
Soll oder Istversteuerung Grenzen?
Soll oder Istversteuerung Grenzen? Diese Frage bezieht sich darauf, ob die Versteuerung von Einkommen und Umsatz auf Grundlage von Soll- oder Istwerten erfolgen sollte. Bei der Sollversteuerung werden Einnahmen und Ausgaben zum Zeitpunkt der Rechnungsstellung berücksichtigt, während bei der Istversteuerung erst zum Zeitpunkt des tatsächlichen Geldeingangs oder -ausgangs versteuert wird. Beide Methoden haben Vor- und Nachteile, daher ist es wichtig, die Grenzen und Anwendungsbereiche jeder Methode zu verstehen. Letztendlich hängt die Wahl zwischen Soll- und Istversteuerung von verschiedenen Faktoren wie der Unternehmensgröße, der Branche und den individuellen steuerlichen Bedürfnissen ab. **
-
Wann entsteht Umsatzsteuer Istversteuerung?
Die Umsatzsteuer Istversteuerung entsteht, wenn ein Unternehmen seine Umsatzsteuer auf Basis der tatsächlich erhaltenen Zahlungen berechnet. Dies bedeutet, dass die Umsatzsteuer erst mit dem Geldeingang beim Unternehmen fällig wird. Die Istversteuerung wird vor allem bei kleinen Unternehmen angewendet, die nicht zur Vorsteuerabzugsberechtigung berechtigt sind. Sie müssen die Umsatzsteuer erst abführen, wenn sie das Geld tatsächlich erhalten haben. Dies bietet diesen Unternehmen eine gewisse Liquiditätsvorteile, da sie die Umsatzsteuer erst zahlen müssen, wenn sie das Geld auch wirklich eingenommen haben. **
-
Soll und Istversteuerung der Entgelte?
Soll und Istversteuerung der Entgelte? Die Entscheidung zwischen Soll- und Istversteuerung hängt von verschiedenen Faktoren ab, wie z.B. der Liquidität des Unternehmens, der Höhe der Umsätze und der Vorsteuerbeträge. Bei der Sollversteuerung werden Umsatzsteuerbeträge bereits mit Rechnungsstellung fällig, unabhängig von der tatsächlichen Zahlungseingang. Bei der Istversteuerung hingegen wird die Umsatzsteuer erst mit Zahlungseingang fällig. Beide Verfahren haben Vor- und Nachteile, die individuell abgewogen werden sollten. Letztendlich ist es wichtig, die für das Unternehmen passende Versteuerungsmethode zu wählen, um die Liquidität zu optimieren und steuerliche Risiken zu minimieren. **
* Alle Preise verstehen sich inklusive der gesetzlichen Mehrwertsteuer und ggf. zuzüglich Versandkosten. Die Angebotsinformationen basieren auf den Angaben des jeweiligen Shops und werden über automatisierte Prozesse aktualisiert. Eine Aktualisierung in Echtzeit findet nicht statt, so dass es im Einzelfall zu Abweichungen kommen kann. ** Hinweis: Teile dieses Inhalts wurden von KI erstellt.